고정 헤더 영역

상세 컨텐츠
본문
반응형
한때 성숙 공정으로 평가받던 8인치 파운드리의 몸값이 다시 높아지고 있습니다.
공급능력은 줄어드는 반면 AI 데이터센터와 로봇,
전력반도체 수요가 증가하고 있기 때문입니다.
KB증권은 이러한 변화를 반영해
DB하이텍 목표주가를 기존 17만 원에서 20만 원으로 상향했습니다.
DB하이텍 전망 핵심 요약
| 구분 | KB증권 전망 |
|---|---|
| 목표주가 | 20만 원 |
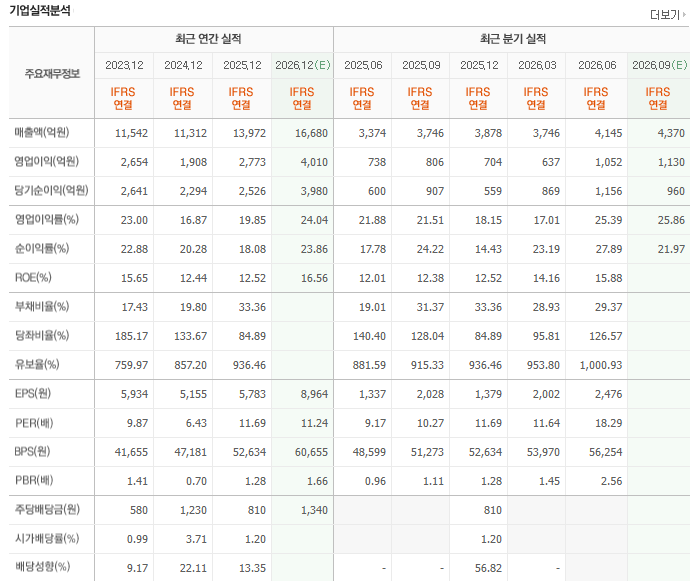
| 3분기 매출 | 4,112억 원, 전년 대비 9.7% 증가 |
| 3분기 영업이익 | 1,208억 원, 전년 대비 49.9% 증가 |
| 영업이익률 | 29.4% |
| 12개월 선행 PER | 9.4배 |
※ 목표주가와 실적은 KB증권 추정치이며 실제 결과는 달라질 수 있습니다.
반응형
1. 3분기 영업이익 50% 증가 전망
KB증권은 DB하이텍의 3분기 영업이익을 1,208억 원으로 예상했습니다.
이는 시장 예상치인 1,130억 원보다 약 6.9% 높은 수준입니다.
원·달러 환율 하락은 부담이지만,
파운드리 가격 인상과 높은 공장 가동률이 이를 상쇄할 것으로 분석했습니다.
- 1차 가격 인상: 5%, 6월 실적부터 반영
- 2차 가격 인상: 10%, 9월 실적부터 일부 반영
- 생산라인 풀가동 효과 지속
2. 8인치 파운드리가 다시 귀해진 이유
첨단 반도체는 주로 12인치 웨이퍼에서 생산되지만,
전력관리반도체와 아날로그 반도체, 센서, 디스플레이 구동칩은
여전히 8인치 공정의 가격 경쟁력이 높습니다.
TSMC와 삼성전자 등 주요 업체들이 12인치 첨단 공정에 투자를 집중하면서
8인치 생산능력은 빠르게 증가하기 어렵습니다. 반면 중국 AI 데이터센터와 로봇에 사용되는
전력·아날로그 반도체 수요는 늘어나고 있습니다.
대만 기업들의 포토닉스용 반도체 생산까지 8인치 공정에 집중되면서
공급은 제한적인데 수요는 증가하는 구조가 만들어지고 있다는 분석입니다.
3. 추가 가격 인상 가능성
경쟁 파운드리 업체들은 최근 가격을 10~20% 인상하고 있습니다.
KB증권은 DB하이텍도 연내 3차 가격 인상을 진행할 가능성이 있다고 전망했습니다.
2027년에도 두 차례의 추가 인상이 가능하다고 예상했지만,
이는 아직 증권사의 전망입니다. 실제 가격 인상 여부와 적용 품목,
고객사의 주문 변화를 함께 확인해야 합니다.
4. PER 9.4배, 저평가일까?
KB증권은 실적 개선 전망에도 DB하이텍의
12개월 선행 PER이 9.4배에 머물러 있어 저평가 매력이 있다고 판단했습니다.
다만 낮은 PER만 보고 투자하기보다는 가격 인상이 실제 영업이익률 개선으로 연결되는지
살펴보는 것이 중요합니다. 실적 전망이 낮아지면 PER과 목표주가도 달라질 수 있기 때문입니다.
투자자가 확인할 위험 요인
- 원·달러 환율 하락에 따른 수익성 부담
- 중국 AI·로봇용 반도체 수요 둔화
- 가격 인상 이후 고객사 주문 감소 가능성
- 경쟁사의 8인치 생산능력 확대
- 공장 가동률 하락 가능성
마무리
DB하이텍의 핵심 투자 포인트는 단순히 AI 관련주라는 데 있지 않습니다.
8인치 공급 제약, 신규 수요 증가, 높은 가동률, 파운드리 가격 인상이
동시에 나타나고 있다는 점이 중요합니다.
앞으로는 추가 가격 인상 여부와 영업이익률을 확인해야 합니다.
높은 가동률이 유지되는 가운데 가격 상승이 실적으로
이어진다면 DB하이텍의 재평가 가능성도 커질 수 있습니다.
이 글은 공개된 증권사 자료와 보도를 정리한 개인적인 시장 해석입니다. 특정 종목의 매수·매도 추천이 아니며 투자 판단과 책임은 투자자 본인에게 있습니다.
참고자료
KB증권 DB하이텍 기업분석 자료
한국경제 관련 보도
뉴스핌 관련 보도
반응형
'경제·투자 > 기업분석' 카테고리의 다른 글
| 케이씨 주가 전망|반도체 인프라 성장과 자산가치 할인, 함께 봐야 하는 이유 (0) | 2026.09.10 |
|---|---|
| 진성티이씨 기업분석|글로벌 하부주행체 강자 (0) | 2026.09.08 |
| 기아 기업분석|텔루라이드 18만대 증산·하이브리드·주주환원 기대 (0) | 2026.09.08 |


