고정 헤더 영역

상세 컨텐츠
본문
반응형
진성티이씨는 굴착기와 불도저 등 무한궤도식 건설장비에 들어가는 하부주행체 부품을 생산하는 기업입니다.
눈에 잘 띄는 완성 장비 기업은 아니지만, 건설장비가 움직이고 방향을 바꾸며 무게를 지탱하는 데 필요한 핵심 부품을 공급합니다.
최근에는 건설기계 업황 회복과 태국 신공장 가동, 트랙 제품 확대 및 고객 다변화가 새로운 성장 동력으로 주목받고 있습니다.
진성티이씨 핵심 요약
- 1975년 설립, 2000년 코스닥시장 상장
- 건설장비 하부주행체 부품 전문기업
- 중국·미국·태국에 글로벌 생산기지 운영
- 1,200억원을 투자한 태국 공장이 2026년 6월 가동 시작
- 롤러·아이들러 중심에서 스틸·고무 트랙으로 제품 확대
- 존디어·두산밥캣 등으로 고객사 다변화 추진
1. 진성티이씨는 어떤 기업일까?
진성티이씨는 1975년 건설중장비 부품 제조를 목적으로 설립됐습니다.
1982년 법인으로 전환했으며 2000년 코스닥시장에 상장했습니다.
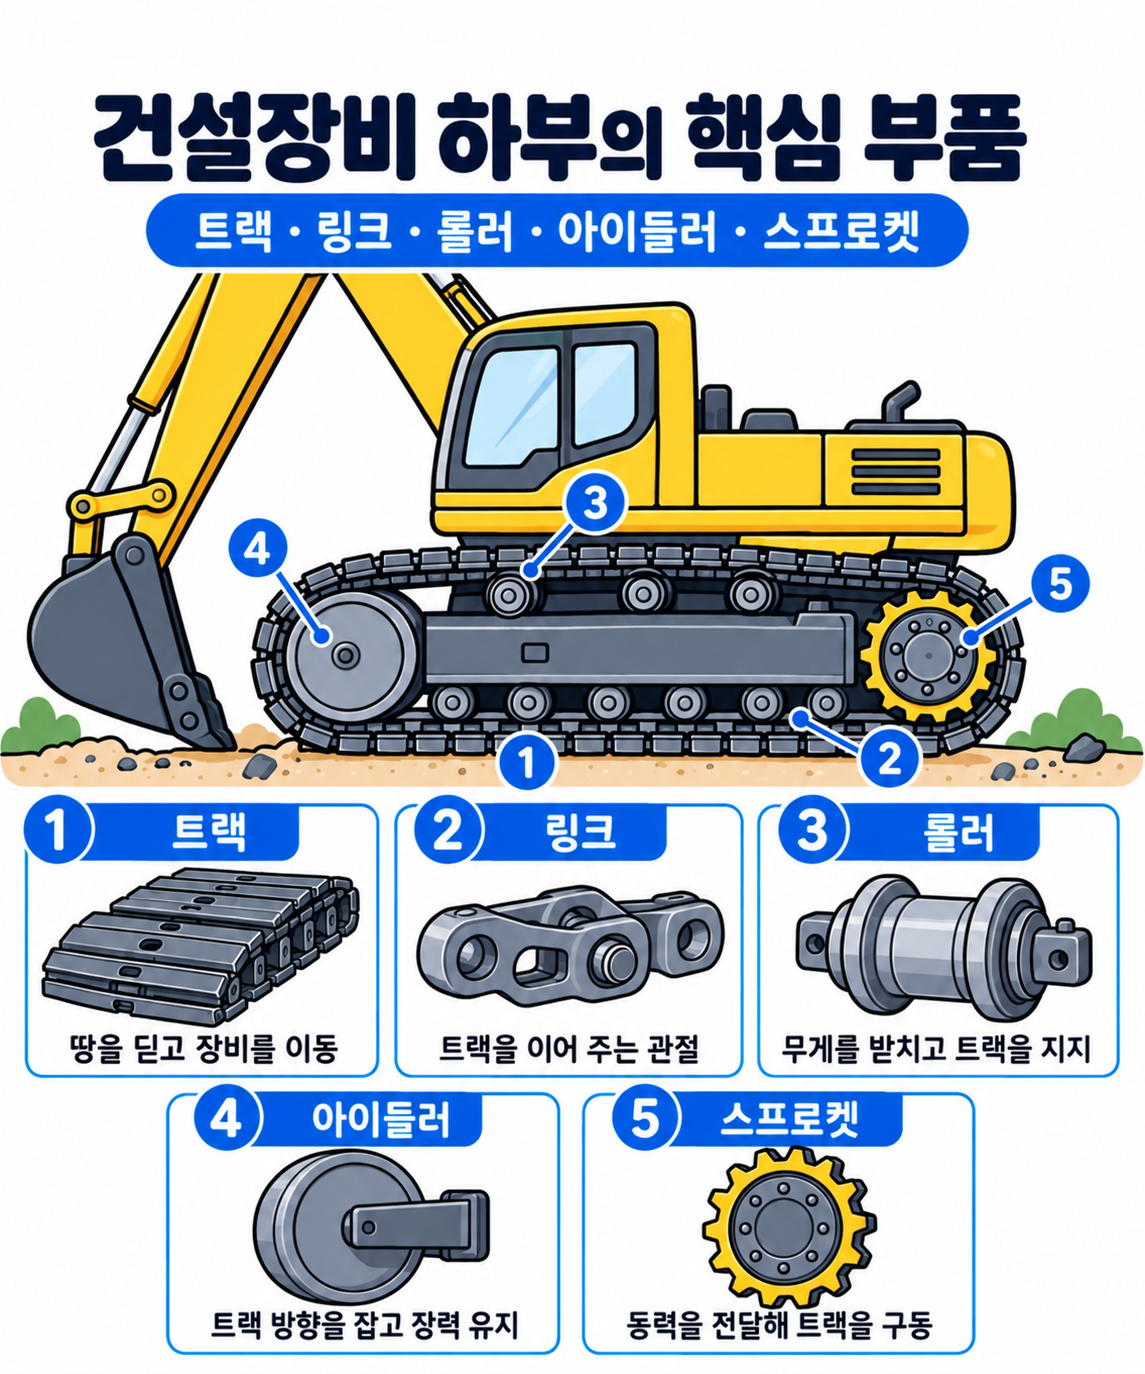
주력 사업은 건설중장비의 무한궤도식 하부주행체 부품입니다. 롤러류와 트랙 링크 어셈블리 등을 전문적으로 생산합니다.
완성 장비에 비해 하부주행체 부품은 작아 보이지만 흙과 돌, 장비의 무게를 직접 견뎌야 하므로 내구성과 품질이 중요합니다.
2. 건설장비 하부주행체 부품의 역할
| 부품 | 주요 역할 |
|---|---|
| 트랙 | 땅을 딛고 장비를 이동 |
| 링크 | 트랙을 이어주는 관절 |
| 롤러 | 장비의 무게를 지탱 |
| 아이들러 | 트랙의 방향과 장력을 유지 |
| 스프로켓 | 동력을 전달해 트랙을 구동 |
현재 매출의 약 95%는 롤러·아이들러·스프로켓에서 발생합니다.
앞으로는 기존 부품과 함께 스틸 트랙과 고무 트랙 매출을 확대할 계획입니다. 같은 고객에게 공급하는 부품 종류가 늘어나면 고객 한 곳에서 발생하는 매출도 커질 수 있습니다.
3. 글로벌 생산·판매 네트워크
진성티이씨는 주요 건설장비 시장과 가까운 지역에 생산·판매법인을 운영하고 있습니다.
| 구분 | 지역 |
|---|---|
| 생산법인 | 중국 2곳·미국 조지아주·태국 |
| 판매법인 | 미국 텍사스주·일본 도쿄·인도 |
건설장비 부품은 크고 무거워 물류비 부담이 큽니다. 주요 고객과 가까운 지역에서 생산하면
운송 기간과 비용을 줄이고 고객의 주문 변화에도 빠르게 대응할 수 있습니다.
4. 태국 신공장이 중요한 이유
진성티이씨는 약 1,200억원을 투자해 태국 생산시설을 구축했으며, 2026년 6월부터 가동을 시작했습니다.
태국 공장은 다음 성장을 담당할 핵심 생산거점입니다.
- 트랙 제품 생산 확대
- 글로벌 고객사의 추가 물량 대응
- 동남아시아 생산거점 확보
- 중국 생산 의존도 분산
- 신규 고객사 공급 확대
성장 구조
태국 공장 가동률 상승 → 트랙 매출 증가 → 신규 고객 공급 확대 → 매출 성장과 고객 의존도 완화
태국 공장 가동률 상승 → 트랙 매출 증가 → 신규 고객 공급 확대 → 매출 성장과 고객 의존도 완화
회사는 2026년부터 2030년까지 매출의 연평균 성장률 약 7%를 목표로 하고 있습니다. 2030년 연결 매출 목표는 약 8,000억원입니다.
다만 공장 가동 초기에는 감가상각비와 인건비 등 고정비가 먼저 발생합니다. 태국 공장의 생산량과 가동률이 얼마나 빠르게 상승하는지가 중요합니다.
5. 건설기계 업사이클은 어디서 올까?
건설기계 수요는 주택 건설뿐 아니라 광산과 공장, 인프라 투자에도 영향을 받습니다.
- 광산 개발과 원자재 생산
- 공장과 산업단지 건설
- 도로·항만 등 인프라 투자
- AI 데이터센터 건설
- 전력망과 에너지 시설 확대
- 노후 건설장비 교체
북미의 높은 금리와 부진한 주택시장은 부담입니다. 반면 공장·인프라·데이터센터 등
비주거용 투자는 건설장비 수요를 뒷받침하는 요인입니다.
신한투자증권은 광산장비와 소형장비 수요가 긍정적인 흐름을 이어갈 것으로 전망했습니다.
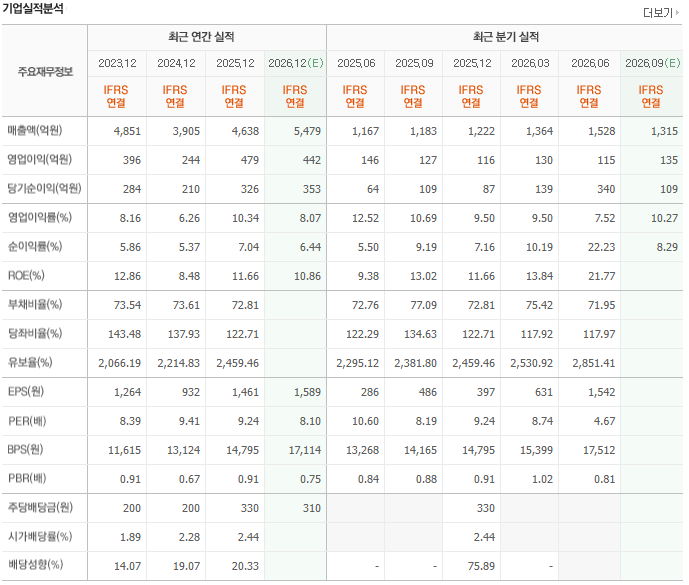
6. 매출은 늘었지만 이익은 감소한 2분기
| 구분 | 2026년 2분기 | 전년 동기 대비 |
|---|---|---|
| 매출액 | 1,528억원 | +30.9% |
| 영업이익 | 115억원 | -21.2% |
| 영업이익률 | 7.5% | 하락 |
매출은 증가했지만 물류비와 철강가격 상승으로 영업이익은 감소했습니다.
회사는 고객사와 판매가격을 주기적으로 조정하고 있으며 하반기에는 판가 인상을 추진할 계획입니다.
철강과 물류비 상승분을 제품 가격에 얼마나 반영할 수 있는지가 수익성 회복의 핵심입니다.
7. 앞으로 확인해야 할 위험요인
- 태국 공장 가동률과 초기 고정비
- 스틸·고무 트랙의 고객사 승인 시점
- 존디어·두산밥캣향 매출 발생 여부
- 철강가격과 국제 물류비 변화
- 하반기 판가 인상 적용 여부
- 북미 주택·건설시장 회복 속도
- 주요 고객사의 건설장비 생산계획
건설기계 업사이클과 고객 다변화는 아직 전망과 계획이 포함된 내용입니다.
신규 공장의 생산량과 신규 고객 매출이 실제 실적으로 확인되는지를 살펴봐야 합니다.
제가 생각하는 핵심
진성티이씨의 투자 포인트는 단순한 건설기계 업황 회복에만 있지 않습니다.
기존 롤러·아이들러 중심 사업에서 트랙으로 제품을 확대하고,
태국 공장을 통해 생산능력과 고객사를 함께 늘리는 변화가 중요합니다.
당장은 태국 공장의 장기 목표보다 판가 인상과 영업이익률 회복이 먼저 확인되는지 살펴볼 필요가 있습니다.
참고 자료
- 신한투자증권, 진성티이씨 콥데이 후기
- 금융감독원 전자공시시스템 진성티이씨 공시
- 태국 신공장 및 성장계획 관련 보도
※ 이 글은 증권사 자료와 공개된 기업 공시를 바탕으로 작성한 개인적인 분석입니다. 특정 종목의 매수·매도 추천이 아니며 투자 판단과 책임은 투자자 본인에게 있습니다.
#진성티이씨 #진성티이씨주가 #진성티이씨전망 #진성티이씨기업분석 #건설기계 #건설기계관련주 #굴착기부품 #하부주행체 #태국공장 #인프라투자 #데이터센터 #광산장비 #두산밥캣 #존디어 #스몰캡
반응형
'경제·투자 > 기업분석' 카테고리의 다른 글
| 케이씨 주가 전망|반도체 인프라 성장과 자산가치 할인, 함께 봐야 하는 이유 (0) | 2026.09.10 |
|---|---|
| DB하이텍 기업분석|8인치 파운드리 가격 인상 (3) | 2026.09.08 |
| 기아 기업분석|텔루라이드 18만대 증산·하이브리드·주주환원 기대 (0) | 2026.09.08 |


