원리금균등은 매달 내는 원금과 이자의 합계를 일정하게 맞추고, 원금균등은 매달 갚는 원금을 일정하게 나눕니다.
같은 금리·기간이라면 원금균등의 초기 부담이 더 크지만 총이자는 적습니다.
대출 상환방식을 고를 때는 “한 달에 얼마를 내는가”와 “끝까지 이자를 얼마 내는가”를 나눠 보세요.
첫 달 납입액만 비교하면 전체 비용을 놓치기 쉽습니다.
① 첫 달 원리금: 지금 예산으로 감당할 수 있나?
② 전체 이자: 만기까지 유지하면 얼마를 내나?
③ 마지막 잔액: 만기에 큰 원금이 남아 있나?
1. 이름보다 매달 같은 항목을 보기
| 구분 | 원리금균등 | 원금균등 |
|---|---|---|
| 같게 나누는 항목 | 원금 + 이자 합계 | 원금 |
| 시간이 지나면 | 이자는 줄고 갚는 원금은 늘어남 | 원금은 같고 이자·총납입액은 줄어듦 |
| 예산에서 볼 점 | 일정한 납입액 | 초기 최대 납입액 |
위 표는 우리은행 공식 상환방식 안내를 바탕으로 재구성했습니다.
고정금리·동일한 납입 간격을 전제로 한 설명이며, 변동금리나 첫 회차 일수에 따라 실제 납입액은 달라질 수 있습니다.
공식 도식으로 보기: 삼성화재 대출 안내 PDF의 14번째 페이지 상단에는 원리금균등·원금균등·만기일시 방식의 원금과 이자 흐름을 비교하는 그림이 있습니다. 상환 구조 이해용으로 참고하세요. 자료의 다른 약정·제도 문구를 현재 모든 대출의 공통 조건으로 적용하면 안 됩니다.
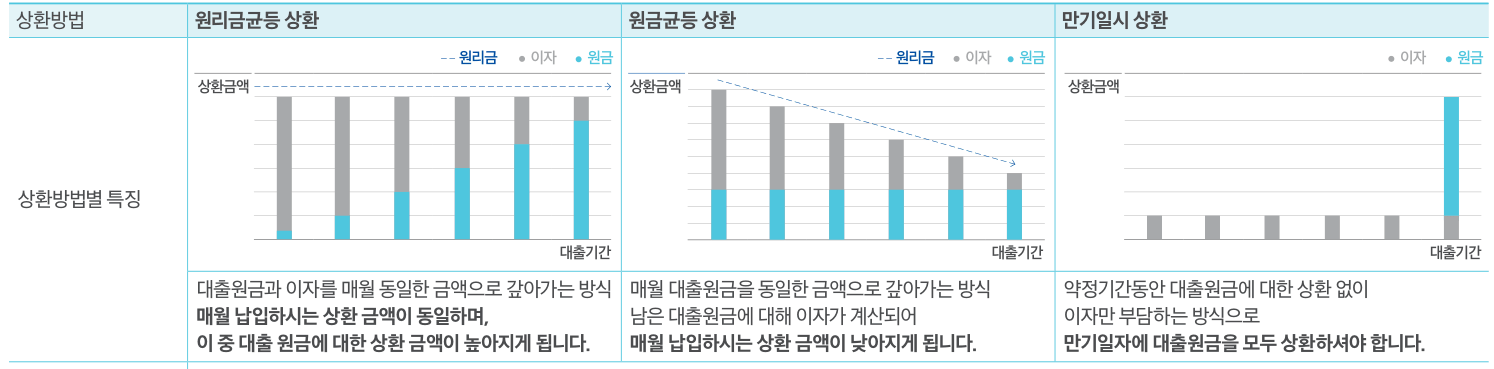
만기일시상환은 기간 중 이자를 내고 만기에 원금을 한꺼번에 갚습니다.
매달 납입액이 작아 보여도 만기 원금 마련 계획이 필요합니다.
2. 같은 조건으로 월 부담과 총이자 비교하기
대출금 1,200만원 / 기간 12개월 / 연 6% 고정금리
거치 없음 / 매월 말 납부 / 월이율 0.5%
중도상환·연체·수수료 없음. 특정 상품 견적이나 실제 이용 내역이 아닙니다.
| 비교 항목 | 원리금균등 | 원금균등 |
|---|---|---|
| 첫 달 원리금 | 1,032,797원 | 1,060,000원 |
| 마지막 달 원리금 | 1,032,799원 | 1,005,000원 |
| 12개월 총이자 | 393,566원 | 390,000원 |
| 원금 + 총이자 | 12,393,566원 | 12,390,000원 |
| 상환 완료 후 잔액 | 0원 | 0원 |
이 예시에서 원금균등은 첫 달에 27,203원 더 납부하지만, 총이자는 3,566원 적습니다.
원금을 초기에 더 많이 줄이기 때문입니다.
만기일시상환을 같은 조건으로 계산하면 매월 이자 60,000원, 12개월 총이자 720,000원입니다.
마지막 달에는 원금까지 합해 12,060,000원을 마련해야 합니다.
금리가 다르거나 기간이 길어지면 비교 결과의 금액도 달라집니다.
상환방식만 비교하려면 대출금·기간·금리·거치 여부부터 같게 맞추세요.
3. 12개월 상환표에서 원금과 이자 나누기
표의 각 칸은 납입액 / 그중 이자입니다. 납입액에서 이자를 빼면 해당 월에 갚는 원금이 됩니다. 단위는 원입니다.
| 회차 | 원리금균등 납입액 / 이자 |
원금균등 납입액 / 이자 |
|---|---|---|
| 1 | 1,032,797 / 60,000 |
1,060,000 / 60,000 |
| 2 | 1,032,797 / 55,136 |
1,055,000 / 55,000 |
| 3 | 1,032,797 / 50,248 |
1,050,000 / 50,000 |
| 4 | 1,032,797 / 45,335 |
1,045,000 / 45,000 |
| 5 | 1,032,797 / 40,398 |
1,040,000 / 40,000 |
| 6 | 1,032,797 / 35,436 |
1,035,000 / 35,000 |
| 7 | 1,032,797 / 30,449 |
1,030,000 / 30,000 |
| 8 | 1,032,797 / 25,437 |
1,025,000 / 25,000 |
| 9 | 1,032,797 / 20,400 |
1,020,000 / 20,000 |
| 10 | 1,032,797 / 15,338 |
1,015,000 / 15,000 |
| 11 | 1,032,797 / 10,251 |
1,010,000 / 10,000 |
| 12 | 1,032,799 / 5,138 |
1,005,000 / 5,000 |
첫 달 원리금균등 납입액 1,032,797원 중 이자는 60,000원, 원금은 972,797원입니다.
원금균등은 첫 달부터 원금 1,000,000원을 갚습니다.
매월 이자 = 직전 상환 후 잔액 × 0.5%. 원리금균등 납입액은 P×r×(1+r)n÷[(1+r)n−1]로 산출했습니다(P=원금, r=월이율, n=개월 수). 월 납입액·이자는 원 단위 반올림하고 마지막 회차에 남은 원금을 정산했습니다.
이 표는 월 단위로 직접 계산한 가상 상환표입니다. 우리은행 계산기는 일 단위 이자를 안내하므로 결과가 같지 않을 수 있습니다. 실제 약정의 일수·휴일·원 단위 처리와 금융회사 예정표를 최종 기준으로 확인하세요.
4. 내 예산에 맞는지 확인하기
- 월 소득에서 필수지출·기존 대출 납입액·남겨둘 생활비를 빼고 새 대출에 쓸 수 있는 금액을 적습니다.
- 원리금균등의 정기 납입액과 원금균등의 첫 달 최대 납입액을 각각 대조합니다.
- 초기 납입액을 감당할 수 있다면 총이자를, 매달 예산을 일정하게 잡아야 한다면 납입액의 안정성을 함께 비교합니다.
- 금융회사에 두 방식의 상환예정표를 요청하고 첫 회차·금리 변경·최종 회차 금액까지 확인합니다.
예를 들어 새 대출에 쓸 수 있는 돈이 월 104만원이라면 이 사례의 원리금균등 납입액은 범위 안이지만,
원금균등 첫 달 106만원은 범위를 넘습니다.
다만 남는 여유가 작으므로 대출금을 줄이거나 기간을 조정한 조건도 다시 계산해야 합니다.
기간을 늘리면 월 부담은 줄어도 총이자가 늘 수 있습니다.
| 계약 전 점검 | 확인할 내용 |
|---|---|
| 선택 가능 여부 | 해당 상품에서 두 방식 모두 가능한가? |
| 거치기간 | 종료 뒤 원금 상환을 포함한 금액은 얼마인가? |
| 금리 변동 | 재산정 시점·새 납입액은 어떻게 안내되는가? |
| 중도상환 계획 | 예상 상환일까지의 이자와 중도상환수수료를 함께 비교했는가? |
| 완료 기준 | 첫·최대·마지막 납입액과 총이자를 같은 조건의 예정표로 확인했는가? |
선택 기준은 총이자 하나가 아닙니다. 초기 납입액을 감당할 수 있는지 먼저 보고, 그 범위 안에서 이자 비용을 비교하세요.
‘생활비 예산 나누기|월 예산을 주 단위로 바꾸는 방법’
생활비 예산 나누기|월 예산을 주 단위로 바꾸는 방법
월 생활비를 주 단위로 나눌 때는 주간 관리할 금액을 정한 뒤, 그 잔액을 남은 날짜 수로 나누고 이번 구간의 일수를 곱하면 됩니다. 한 달을 무조건 4주로 계산하지 않고 마지막 2~3일 몫까지 남
moneylognote.com
자주 묻는 질문 Q&A
원금균등이 항상 유리한가요?
같은 금리·기간·거치 조건으로 끝까지 상환하면 총이자가 적지만, 초기 납입 부담은 큽니다.
실제 상품 금리와 본인 예산도 함께 봐야 합니다.
원리금균등이면 이자도 매달 같나요?
아닙니다. 일정한 것은 원금과 이자의 합계입니다. 잔액이 줄면서 이자는 감소하고 납입액 중 원금 비중은 커집니다.
중간에 갚을 계획이면 총이자만 비교해도 되나요?
아닙니다. 예상 상환일까지 낼 이자와 그날 정산할 잔액, 적용되는 중도상환수수료를 비교해야 합니다.
이 글의 총이자는 12개월 만기 유지 기준입니다.
공식 자료 확인: 2026년 10월 19일(한국시간). 구조 비교표는 공식 안내 재구성, 금액표는 명시한 가정에 따른 자체 계산입니다.
'생활정보 > 세금·금융가이드' 카테고리의 다른 글
| 예금 중도해지 전|남은 이자와 당장 필요한 돈 비교하기 (0) | 2026.10.18 |
|---|---|
| 적금 만기금액 대조|납입일·이자·공제를 한 표로 보기 (0) | 2026.10.17 |
| 카드 결제일 바꾸기 전|이용기간과 월급날 맞춰보기 (0) | 2026.10.16 |


